E2M RESEARCH · COSTO DEL EMPLEADOR · 2026

Benchmark de Costo del Empleador en Brasil 2026

¿Cuánto cuesta realmente un empleado en Brasil para la empresa más allá del salario bruto?

Actualizado 23 sep 2026Benchmark de planificación CLTReglas oficiales separadas de supuestos E2MCalculadora + datos abiertos
Ilustración de régimen general1.50×before benefits · FPAS 515 / RAT 1 / FAP 1.0
Simples Annex IV illustration1.44×before benefits · RAT 2 / FAP 1.0
Simples non-IV1.20×payroll-side view · DAS excluded
Open modelJSON + CSVformula and assumptions inspectable
Respuesta directa

Un salario de R$10.000 no cuesta R$10.000 al empleador.

Para un empleado CLT durante un año completo, el presupuesto debe sumar 13º salario, el adicional constitucional de 1/3 de vacaciones, FGTS y las contribuciones patronales aplicables a la empresa. En una ilustración de régimen general con FPAS 515, CPP 20%, RAT 1%, FAP 1,0 y terceros 5,8%, el costo estatutario recurrente equivale a unos R$14.978 por mes — 1,50× el salario bruto antes de beneficios, variable y costos contingentes de salida.

Critical modeling rule: the paid vacation month is already one of the 12 salarios mensuales. The incremental annual vacation cash item is the constitutional 1/3. Counting another full salary for vacation overstates the recurring annual payroll budget.
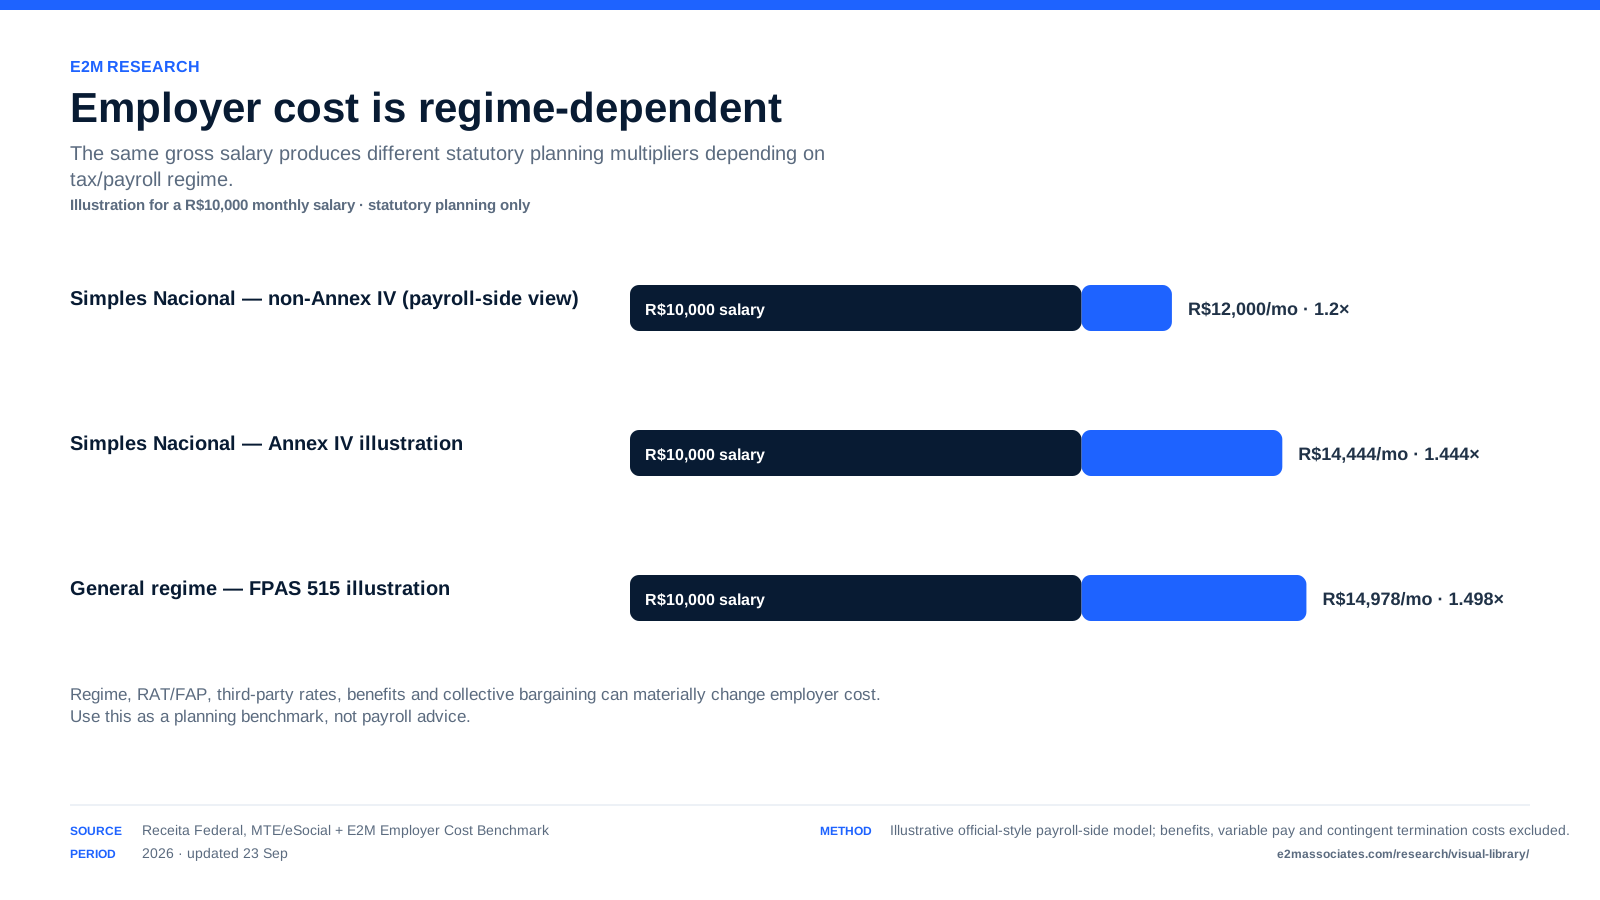
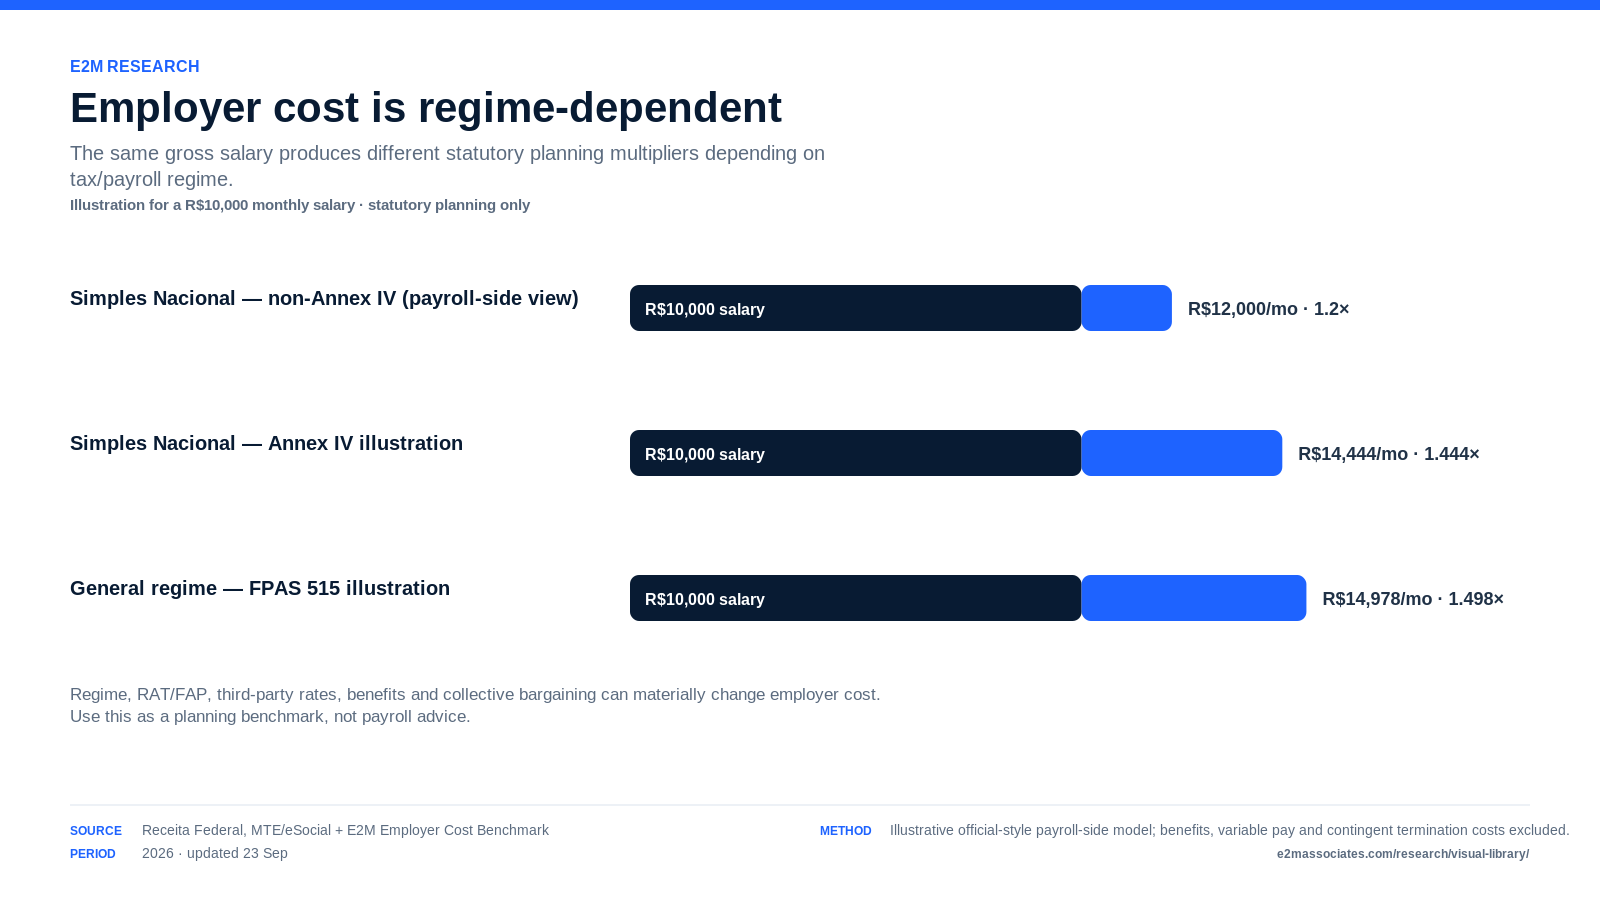
Barras comparan ejemplos de costo patronal legal entre regímenes tributarios y de nómina seleccionados en Brasil.
Brazil Employer Cost — Regime Illustrations
Source: Receita Federal, MTE/eSocial + E2M benchmark · Period: 2026 · updated 23 Sep · Method: R$10k salary illustration; regime-specific statutory planning factors, not universal payroll multipliers.
Arquitectura estatutaria

Tres arquetipos útiles de planificación

Son ilustraciones estatutarias transparentes, no tasas universales. Los beneficios se excluyen para hacer visible la arquitectura de nómina.

Simples — fuera de Anexo IV (visión nómina)1.20×

20.0% above 12 salary months before benefits.

  • CPP payroll line: 0% in model
  • FGTS: 8%
  • DAS revenue taxes excluded

CPP is generally embedded in DAS for non-Annex-IV activities. This is a payroll-side benchmark only; DAS taxes on revenue are outside the calculator.

Simples — ilustración Anexo IV1.44×

44.4% above 12 salary months before benefits.

  • CPP: 20%
  • RAT: 2% illustration
  • Third parties: 0% in cited example
  • FGTS: 8%

Illustrative official-style setup using CPP 20% + RAT 2%; actual RAT/FAP depend on activity/establishment.

Régimen general — ilustración FPAS 5151.50×

49.8% above 12 salary months before benefits.

  • CPP: 20%
  • RAT: 1% × FAP 1.0
  • Third parties: 5.8% illustration
  • FGTS: 8%

Illustrative commerce/services FPAS 515. Third-party rate and RAT/FAP vary by activity and establishment.

Todos los multiplicadores suponen un empleado durante un año completo y aplican cargas sobre la remuneración modelada. La incidencia real y la clasificación de la empresa deben validarse.

Modelo interactivo

Calculadora de costo del empleador

Ingresa salario, régimen, RAT/FAP, tasa de terceros y beneficios mensuales. El modelo separa obligaciones estatutarias de supuestos comerciales.

Costo mensual promedio del empleador
—
Costo anual del empleador—
Multiplicador—
Sobre 12 salarios—
Desglose anual
Modelo de planificación, no asesoría de nómina. Convenios colectivos, hechos específicos del empleado, reglas fiscales especiales e impuestos corporativos pueden cambiar el resultado.
Arquitectura de costos

Qué existe por encima del salario

El modelo correcto separa remuneración anual, cargas de nómina, beneficios comerciales y costos contingentes en lugar de comprimir todo en un porcentaje opaco.

ComponentCómo interpretarloCapa
12 salarios mensualesBase annual cash compensationStatutory cash
13º salarioOne additional salary for a full yearStatutory cash
Adicional de vacaciones 1/3Incremental constitutional premium; do not double-count the vacation monthStatutory cash
CPP patronalGeneral rule 20%; tax-regime treatment variesPayroll charge
RAT × FAPRAT 1–3%; FAP 0.5–2.0Payroll charge
Contribuciones a tercerosFPAS-dependent; 5.8% only as FPAS 515 examplePayroll charge
FGTSGenerally 8%Payroll charge
BeneficiosCompany/CBA/specific-rule dependentCommercial / CBA
Termination / noticeContingent, not fixed monthly payrollContingent
Cálculo transparente

Ejemplo: salario mensual de R$10.000

Ilustración de régimen general con FPAS 515, RAT 1%, FAP 1,0 y sin beneficios. Es la misma matemática de la calculadora.

Componente anualBRL
12 salarios mensualesR$120.000
13º salarioR$10.000
Adicional de vacaciones 1/3R$3.333
CPP — 20%R$26.667
RAT — 1% × FAP 1.0R$1.333
Third parties — 5.8%R$7.733
FGTS — 8%R$10.667
Total statutory annual costR$179.733
Average monthly equivalentR$14.978

This example excludes benefits, variable compensation, recruiting, equipment, EOR/payroll vendor fees and termination contingencies.

Segunda capa

Beneficios y terminación son una segunda capa

Alimentación, salud, transporte, seguro de vida y otros beneficios pueden surgir de política empresarial, convenio colectivo o reglas específicas. Multas de terminación, preaviso y reemplazo durante vacaciones son costos contingentes/operativos, no una tasa recurrente fija.

01 · CBA / policy

Beneficios are not one universal percentage

Meal/food, health, life insurance, childcare, home-office support and other items can be shaped by collective bargaining or company policy. Use live quotes and the applicable CBA.

02 · Transport

Vale-transporte has a statutory framework

Where applicable, the employee participation is capped at 6% of base salary and the employer covers the qualifying excess. The exact cost depends on the commute.

03 · Contingency

Termination is event-driven

FGTS termination fine, notice and related items depend on how and when employment ends. Keep them as a separate reserve, not as a fake universal monthly tax.

04 · Operations

Vacation can create replacement cost

The vacation month is not another salary, but some operations need temporary coverage. That is an operational capacity cost, separate from statutory payroll.

05 · Variable pay

Sales compensation needs its own layer

Commission and bonus design can materially change employer cost and payroll incidence. Model it from the role plan rather than hiding it inside a generic percentage.

06 · Simples

Payroll-side cost is not total company tax

For non-Annex-IV Simples activity, CPP can sit inside DAS. A low payroll-side multiplier therefore does not mean the business has no social-security cost.

Metodología pública

Metodología

El benchmark parte de reglas oficiales laborales y de nómina y etiqueta explícitamente los supuestos de escenario. Evita duplicar el mes de vacaciones.

1

Start with 12 salary months

Annual base salary already includes the paid vacation month.

2

Add statutory annual cash

Add one 13º salario and the incremental 1/3 vacation premium for a full-year standard case.

3

Apply the company payroll regime

CPP, RAT/FAP and third-party rates depend on tax regime and activity classification.

4

Keep FGTS visible

Model FGTS separately instead of burying it inside an unexplained “burden” percentage.

5

Add benefits and contingencies last

Use company-specific benefits, CBA obligations and a deliberate risk reserve rather than invented universal averages.

Registro de evidencia

Fuentes primarias

Fuentes oficiales de Brasil sustentan porcentajes e incidencias estatutarias. Los supuestos E2M nunca se presentan como ley.

Tier A · officialReceita Federal — employer social security

20% CPP general rule + RAT 1–3%.

Abrir fuente ↗
Tier A · officialeSocial — FPAS / third-party rates

FPAS 515 example totals 5.8% for listed commerce/services activities.

Abrir fuente ↗
Tier A · officialMinistry of Labor — FGTS

Standard employer deposit generally 8%.

Abrir fuente ↗
Tier A · officialMinistry of Labor — worker rights

13º salario, vacation + 1/3 and vale-transporte framework.

Abrir fuente ↗
Tier A · officialReceita Federal — Simples Annex IV

Separates CPP treatment inside/outside DAS.

Abrir fuente ↗
Tier A · officialMinistry of Social Security — FAP

FAP range 0.5–2.0 applied to RAT.

Abrir fuente ↗

The downloadable JSON records source IDs, formulas, assumptions and exclusions. This benchmark is designed to be auditable rather than to imply a single universal Brazil cost factor.

Convierte salario en un presupuesto real de contratación en Brasil.

Usa el Salary Benchmark para salario base, este Employer Cost Benchmark para costo cargado y el Brazil Expansion Passport para diseñar el primer equipo.

FAQ

Preguntas frecuentes

Interpretación, alcance y límites de planificación.

¿El costo del empleador siempre es 1,50× el salario?

No. 1,50× es una ilustración para régimen general FPAS 515 con RAT 1% y FAP 1,0, antes de beneficios. El multiplicador cambia con régimen fiscal, actividad, RAT/FAP, convenio colectivo y beneficios.

¿Por qué no se suma otro salario completo por vacaciones?

Porque el mes de vacaciones pagadas ya está dentro de los 12 salarios mensuales del presupuesto anual. El componente incremental es el adicional constitucional de 1/3. Las cargas pueden incidir sobre la remuneración de vacaciones y el adicional según las reglas aplicables.

¿Qué cambia con Simples Nacional?

Para muchas actividades fuera del Anexo IV, la CPP está dentro del DAS y no se cobra separadamente sobre nómina. El Anexo IV es diferente. El benchmark separa ambos casos y no trata los impuestos del DAS sobre ingresos como costo de nómina.

¿Vale de comida y seguro médico son obligatorios?

No existe un paquete federal fijo universal. Los beneficios pueden surgir de convenio colectivo, política empresarial o reglas específicas. El vale-transporte tiene su propio marco legal. Verifica siempre el convenio aplicable.

¿La calculadora incluye costo de despido?

Solo si agregas una reserva contingente opcional. Multa, preaviso y otros conceptos dependen del evento de salida y no son una carga mensual universal.

NUEVA INVESTIGACIÓN

Brazil First-Team Benchmark 2026

BENCHMARK

Modelos de primer equipo de 1 · 3 · 5 · 10 personas

Estructuras SaaS, servicios, industrial y comercial con orden de contratación, planificación P50 de salario/costo y decisiones make-vs-buy.

Abrir benchmark →
RESEARCH DE CONTRATACIÓN

Beneficios laborales en Brasil →